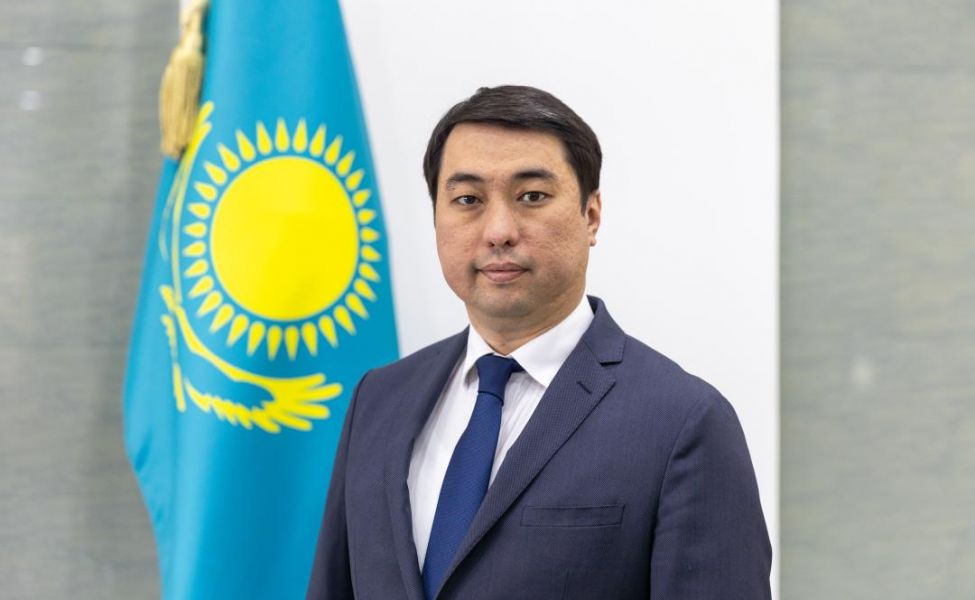
Комментарий директора Департамента регулирования небанковских организаций Нуржана Бидайбека
19 марта текущего года вступил в силу Закон РК, направленный на дальнейшее развитие и регулирование финансового рынка, в том числе микрофинансового сектора. Принятые изменения учитывают современные вызовы и международные практики и формируют более устойчивую и прозрачную модель функционирования рынка.
Одним из ключевых нововведений стало усиление риск-ориентированного надзора за микрофинансовыми организациями через внедрение системы управления рисками. Мы переходим к модели «трех линий защиты», которая обеспечивает четкое разграничение функций и ответственности между бизнес-подразделениями, независимыми подразделениями риск-менеджмента и комплаенса, а также внутренним аудитом. Это позволит повысить качество управления рисками и внутреннего контроля в организациях.
Важно отметить, что внедрение системы управления рисками будет осуществляться поэтапно.
С 1 июля 2026 года соответствующие требования начнут применяться к микрофинансовым организациям, в структуре обязательств у которых преобладают привлеченные средства.
С 1 января 2027 года – ко всем остальным участникам рынка. Такой подход обеспечит плавную адаптацию сектора к новым требованиям и формирование необходимых компетенций по выстраиванию эффективных процессов управления рисками.
Для повышения ответственности управленческого состава МФО усиливаются квалификационные требования к их руководящим работникам – установлены требования к стажу работы в финансовой сфере.
Внедрение системы управления рисками – это важный этап развития, направленный на повышение финансовой устойчивости МФО, укрепление стабильности всего сектора и недопущение использования недобросовестных практик в своей деятельности.
Важной составляющей Закона стала правовая база для внедрения института саморегулирования (СРО), позволяющего субъектам микрофинансирования использовать элементы самоконтроля.
Практика внедрения СРО на финансовом рынке широко применяется за рубежом – Австралии, Канаде, Индии, Корее, России. В случае создания в Казахстане СРО в сфере микрофинансирования она будет наделена полномочиями по рассмотрению обращений потребителей финансовых услуг, проверке участников СРО и применению к ним внутренних мер. При этом Агентство сохранит за собой все надзорные функции, сосредоточив внимание на высокорисковых субъектах и деятельности самих СРО.
Все необходимые условия для перехода к модели саморегулирования на рынке микрофинансирования Казахстана сформированы. В стране действуют 5 профессиональных ассоциаций в секторе микрофинансирования, сформировавших опыт объединения и координации деятельности субъектов микрофинансирования.
В целях укрепления доверия к сектору со стороны потребителей и государства результаты деятельности СРО будут публичными и доступными для всех заинтересованных лиц. Для оценки эффективности СРО на подзаконном уровне утвержден перечень отчетности, которую СРО будут обязаны представлять в уполномоченный орган, а именно – о текущей деятельности, об управленческом составе, а также о результатах проверки членов СРО.
Внедрение СРО позволит повысить эффективность надзора и обеспечить дополнительную защиту прав потребителей финансовых услуг.
Для участников рынка эти изменения означают единые стандарты деятельности, снижение числа нарушений, внутренний контроль и более быстрое реагирование на риски, что позволит перераспределить ресурсы регулятора с текущего надзора на развитие рынка.
Законом также повышена ответственность субъектов рынка микрофинансирования, вышедших за периметр надзора Агентства. Так, ранее зафиксированы случаи злоупотреблений со стороны организаций, утративших статус финансовой организации, по отношению к своим заемщикам путем чрезмерного увеличения их долговой нагрузки.
В целях усиления защиты прав граждан субъекты рынка микрофинансирования, лишенные лицензии, а также их правопреемники впредь будут обязаны соблюдать все требования и ограничения, предъявляемые законодательством Республики Казахстан о микрофинансовой деятельности при работе с заемщиками.
Взыскивать задолженность по потребительским микрокредитам граждан, а также уступать права требованиям по такой задолженности организации смогут только в течение 24 месяцев после лишения лицензии. Перечень лиц, которым могут быть уступлены права требования, также ограничен.
Важным дополнением к мерам по защите прав заемщиков стало продление до 1 мая 2027 года моратория (запрета) на продажу микрофинансовыми организациями задолженности по потребительским микрокредитам физических лиц коллекторским агентствам.
Таким образом, принятые меры направлены на повышение прозрачности и устойчивости рынка микрофинансирования, защиту прав заемщиков и формирование единых профессиональных стандартов.
Сообщает МИА «Ratel Media» со ссылкой на Агентство Республики Казахстан по регулированию
и развитию финансового рынка.